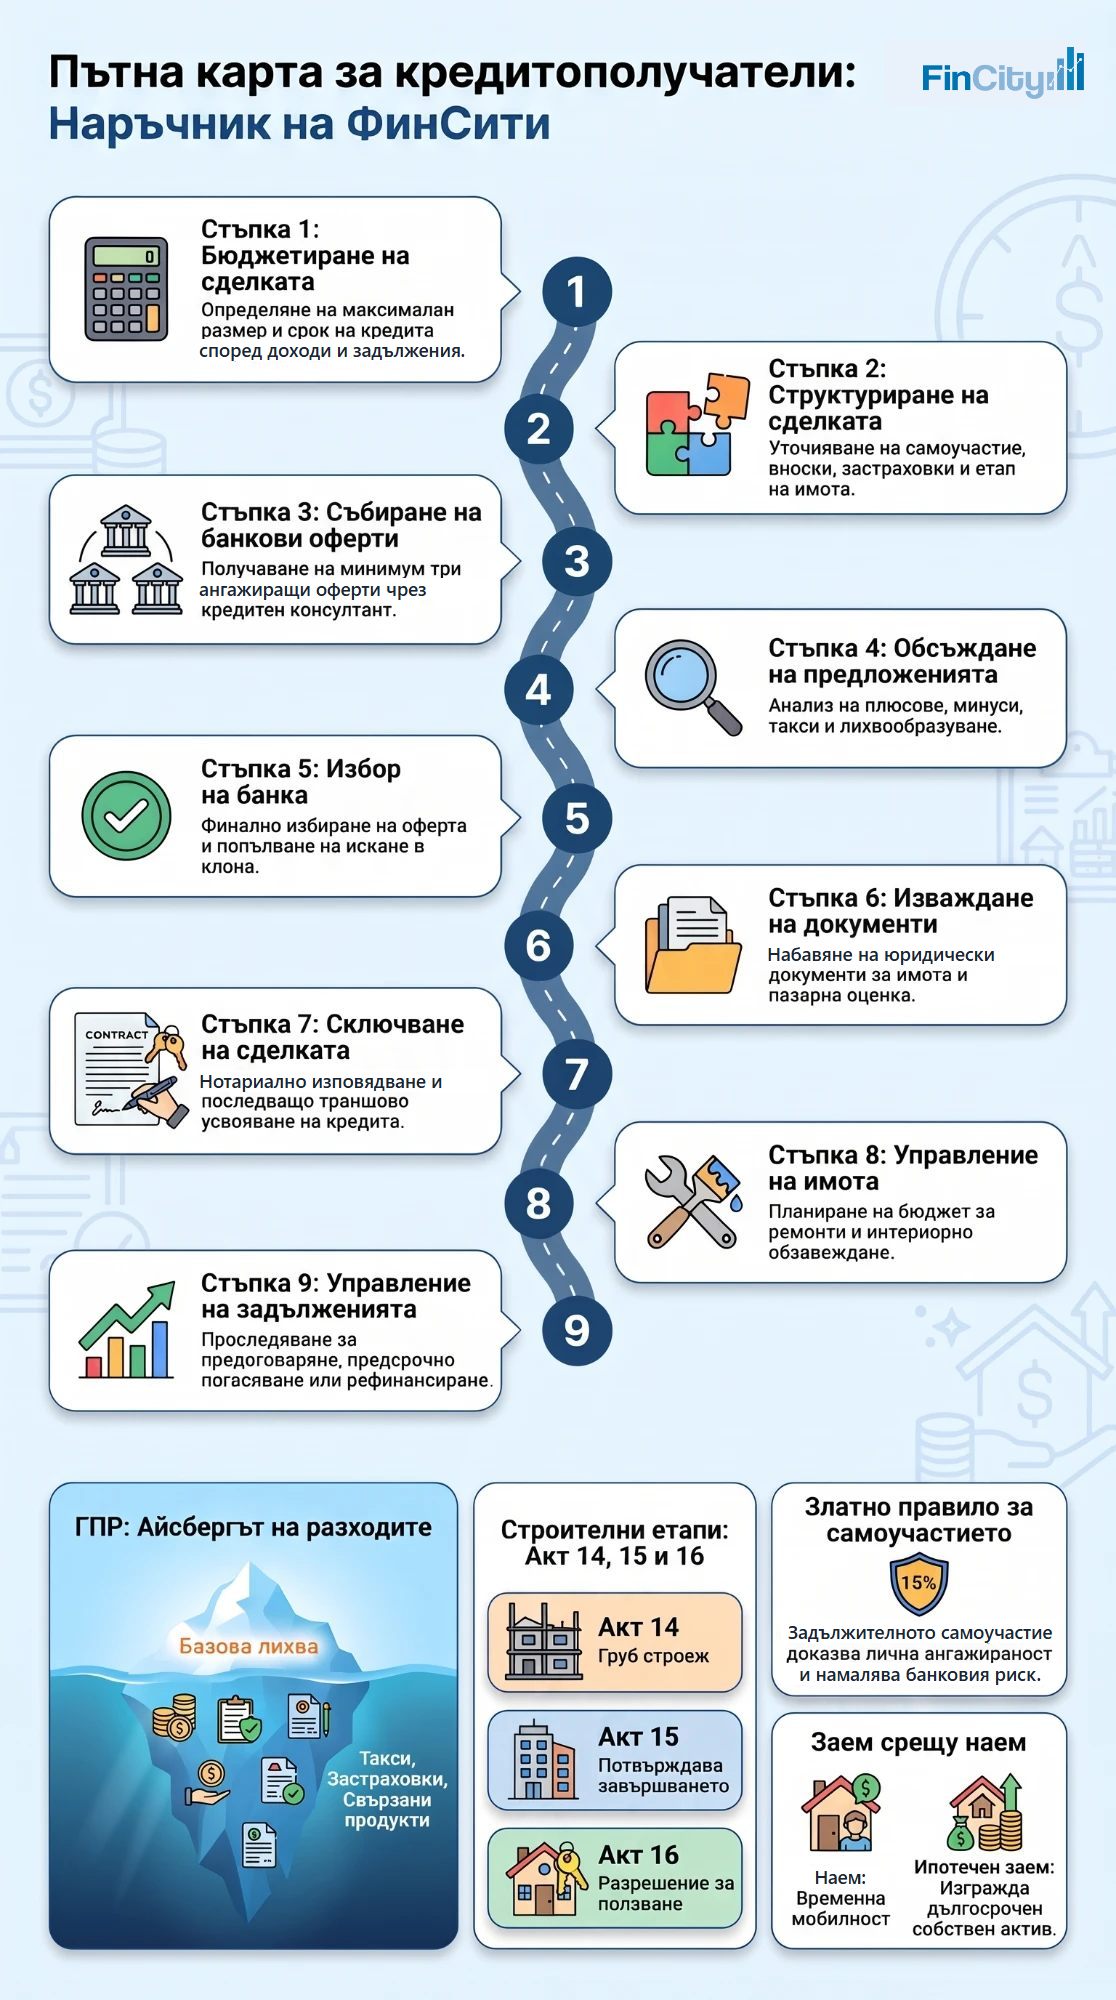
Практически ориентир за правилата на БНБ при финансиране до 85% от пазарната оценка, реалния кешов буфер в деня на нотариуса, 9-те стъпки на процеса, строителните актове по ЗУТ и точния момент за рефинансиране.
От пазарната оценка на независимия лицензиран оценител, не автоматично от договорната цена.
Допълнителни лични средства извън самоучастието за местен данък, нотариус, вписване и съпътстващи такси.
От определяне на бюджета преди огледите до управлението на дълга след придобиване.
Прехвърлянето е законно след Акт 14 и чл. 181 ЗУТ; пълната сигурност идва с Разрешение за ползване.
Процентът финансиране се мери спрямо пазарната оценка, а не спрямо цената в предварителния договор — и точно тук се решава колко кеш остава за ремонт.
Съгласно макропруденциалните изисквания на Българската народна банка (БНБ) от 1 октомври 2024 г. банките отпускат жилищни кредити до 85% от пазарната стойност (LTV) на обезпечението, с месечни вноски до 50% от дохода (DSTI) и срок до 30 години. Това означава минимум 15% самоучастие спрямо оценката, което ограничава риска от прекомерна задлъжнялост и слага край на практиката за 100% финансиране.
В реалната практика независимите лицензирани оценители, одобрени от банките, в масовия случай напълно потвърждават цената по предварителния договор или я оценяват леко над нея. Причината е, че оценките стъпват върху реални пазарни аналози и текущата динамика на сделките.
Когато сте договорили имота изгодно и пазарната оценка надвиши покупната цена, 85% от тази оценка могат реално да покрият 88%–90% от цената по договор. Така вместо да заключите всички спестявания в покупката, запазвате собствени средства за шпакловка, довършителни работи и обзавеждане — много по-евтино от тегленето на допълнителен потребителски кредит с по-висока лихва и по-къс срок.
Пазарната оценка е валидна 6 месеца. Някои банки работят само с вътрешни оценители, докато други приемат външни лицензирани оценители — предварителен детайл, който може да определи дали ще ви стигне финансирането.
Покупката на имот носи задължителни държавни, общински, нотариални и съпътстващи разходи, които не се покриват от кредита и трябва да са налични по сметка в деня на изповядването.
| Перо на разхода | Ориентир % | Сума (€) |
|---|---|---|
| Местен данък придобиване Върху по-високата от данъчна оценка и цена | 3,00% | 5 400 € |
| Нотариални такси Нотариален акт за покупката + заверка на молбата за законна ипотека (по Тарифата, с ДДС) | 0,62% | 1 109 € |
| Агенция по вписванията 0,1% от цената за покупката + 0,1% от кредита за ипотеката | 0,19% | 338 € |
| Банкови такси, оценка и застраховки Проучване, пазарна оценка, полици „Имущество“ и „Живот“ | ~0,65% | 1 170 € |
| Комисиона за брокер на имота Обичайно платима при подписване или предварителен договор | 3,00% | 5 400 € |
| Общо допълнителни разходи (без самоучастието) | 7,45% | 13 417 € |
Честа грешка при планирането е да се заделят единствено 15% за самоучастие. В деня на нотариуса обаче купувачът трябва да разполага с още 4% до 9% от цената на имота в налични средства, които да покрият прехвърлянето и съпътстващите такси: около 4–5% без брокер и 7–9% при сделка с брокер.
Най-тежкото перо е местният данък за придобиване (около 2,5%–3,0% според общината; по ЗМДТ не повече от 3%), следван от нотариалните такси по Тарифата (за акта за покупката и половин такса за законната ипотека) и държавната такса вписване в Имотния регистър (0,1% от цената за покупката и 0,1% от кредита за ипотеката). Точната сума за вашата сделка показва нотариалният калкулатор на FinCity.
Към тази сметка се добавят цената на пазарната оценка, първоначалните банкови такси за разглеждане на документи, годишната застраховка „Имущество“ (и евентуално „Живот“) и при участие на агенция за недвижими имоти — брокерската комисиона (2,5%–3,6%).
Според Закона за кредитите за недвижими имоти на потребители (ЗКНИП) Годишният процент на разходите (ГПР) включва лихвата, таксите по свързани сметки/карти, проучване, пазарна оценка, застраховките, а от разходите по сделката — единствено таксата за вписване на ипотеката (държавна такса на Агенцията по вписванията, която се плаща при нотариуса). Местният данък и нотариалната такса за самата покупка не влизат в ГПР, но реално излизат от вашия джоб при сделката.
Последователността има значение: грешният ред при огледите или паралелното запитване в банки може да блокира преговорите и да оскъпи сделката.
Степента на завършеност определя кога законно ставате собственик, как банката превежда парите и какъв риск поемате до нанасянето.
По-ниската лихва има смисъл само ако месечната икономия изплати разходите по прехвърляне на кредита достатъчно бързо в рамките на хоризонта, в който планирате да държите имота.
В разходите включете пазарната оценка, нотариалните такси за нова ипотека и заличаване на старата, такса вписване, нови банкови такси и евентуална такса за предсрочно погасяване (при променлив лихвен процент — до 1% и само през първите 12 месеца по ЗКНИП).
Преди да прехвърлите ипотеката в друга банка, поискайте предоговаряне от текущата. Дори при минимално по-висока от най-ниската пазарна лихва, липсата на нотариални такси за нова ипотека и заличаване често сваля точката на изплащане под 6 месеца.
Изтеглете ги, разпечатайте ги или ги изпратете по имейл на хората, с които планирате покупката. Файловете са леки и се отварят на телефон.
Деветте стъпки на една страница — от бюджета до управлението на кредита.
Изтеглете пътната карта (PDF, 0,4 MB)
13 страници: наем или заем, самоучастие, ГПР, Акт 14–16, рискът при покупка „на зелено“, дълговата спирала и консолидацията.
Изтеглете наръчника (PDF, 1,8 MB)
Купувате имот? Контролният списък на купувача във FinHome подрежда разходите по сделката, документите и деня при нотариуса: контролен списък на купувача на първо жилище.
Искате да минем през стъпките заедно? Заявете безплатна консултация.